알찬회계 따라하며 배우기
7. 판매했던 상품의 하자로 외상대를 깍아주다.(할인과 에누리)
'할인'과 '에누리'는 이미 판매한 상품에 대한 외상대를 깍아 줄 때 사용하는 계정입니다.
일반적으로 우리들이 물건을 사면서 가격을 깍는 의미와 다릅니다.
▷▷ 회계적 의미의 할인과 에누리에 대한 설명을 여기를 클릭하세요.
예를들어 앞서의 예제 [5.외상매출과 결제수금..]에서 아직 받지 못한 외상잔액 25만원이 있지만, 납품한 상품에 하자가 발생해 반품 대신 5만원을 깍아서 20만원만 받기로 했다고 가정합시다.
이처럼 판매한 상품이나 서비스에 문제가 있어서 외상대를 깍아 줄 때 사용하는 계정이 '에누리'입니다.
그런데 외상에는 받을돈, 줄돈 두가지가 있기 때문에 구분하기 위해 외상매출금을 깍아 줄때는 '매출에누리', 외상매입금(또는 미지급금)을 깍아 줄 때는 '매입에누리' 라는 계정을 사용합니다.
반면 '할인'은 외상대를 약속한 것 보다 일찍 갚아서 깍아줄 때 사용하는 계정과목입니다.
여기도 에누리와 마찬가지로 받을돈에서 깍아 줄 때는 '매출할인', 줄돈을 깍아 줄 때는 '매입할인'이라는 두 개의 계정과목을 사용합니다.
그리고 판매를 할 때 깍아 줄 때는 처음 매출전표를 작성할 때 깍아 주고 실제 판매한 금액으로 적는 것이 원칙입니다.
즉 정상적으로 거래를 할 때는 우리들이 흔히 사용하는 에누리나 할인이라는 계정과목을 사용하지 않습니다.
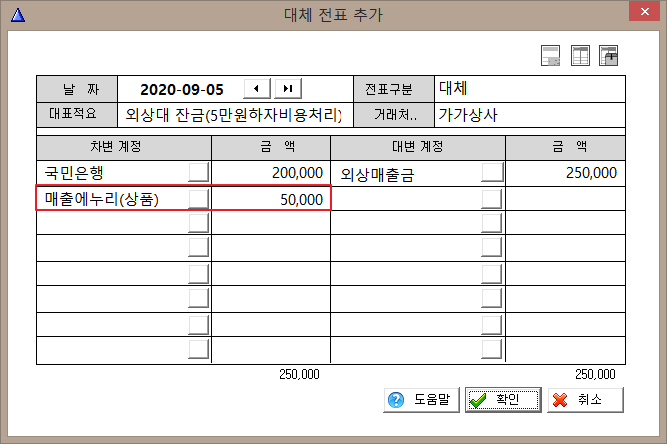
에누리나 할인이 사용되면 계정과목이 3개(외상매출, 보통예금, 매출에누리)가 발생하기 때문에 보통 '대체전표'를 사용합니다.
(입금전표를 사용하려면 전표 2장으로 나누어 기록해야 합니다.)
즉 첫번째 전표에는 외상매출금 전체를 받을 것으로 하고, 두번째 전표에는 '매출에누리' 비용으로 간주해 출금처리하는 것입니다.
(실제 매출에누리는 영업을 하면서 발생하는 비용 계정에 해당합니다.)
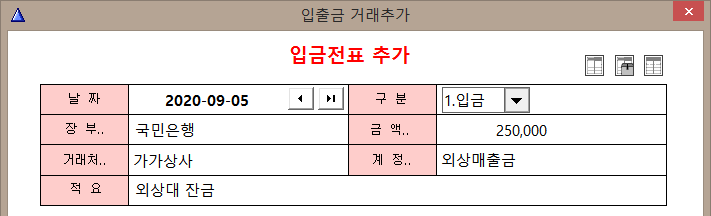
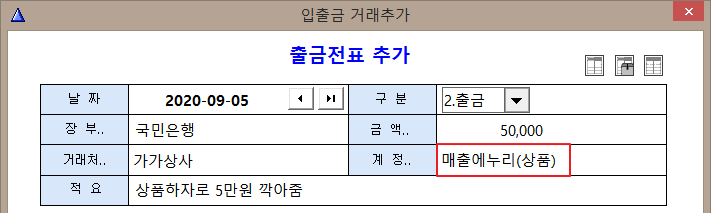
이렇게 두장으로 기록해도 합해서 보면 결국 대체전표 1장과 마찬가지가 됩니다.
차대변이 헷갈린다면 이처럼 입출금이나 매입매출 전표를 2장 사용하는 것이 더 이해가 쉬울 때가 많습니다.
이전글 : 선급금을 지급하고, 업무용 컴퓨터를 구매하다.
다음글 : 반품을 받고 환불해 주다. (새제품으로 교환해 주다)
#매출에누리 #매입에누리 #매출할인 #매입할인 #알찬회계
일반적으로 우리들이 물건을 사면서 가격을 깍는 의미와 다릅니다.
▷▷ 회계적 의미의 할인과 에누리에 대한 설명을 여기를 클릭하세요.
예를들어 앞서의 예제 [5.외상매출과 결제수금..]에서 아직 받지 못한 외상잔액 25만원이 있지만, 납품한 상품에 하자가 발생해 반품 대신 5만원을 깍아서 20만원만 받기로 했다고 가정합시다.
이처럼 판매한 상품이나 서비스에 문제가 있어서 외상대를 깍아 줄 때 사용하는 계정이 '에누리'입니다.
그런데 외상에는 받을돈, 줄돈 두가지가 있기 때문에 구분하기 위해 외상매출금을 깍아 줄때는 '매출에누리', 외상매입금(또는 미지급금)을 깍아 줄 때는 '매입에누리' 라는 계정을 사용합니다.
반면 '할인'은 외상대를 약속한 것 보다 일찍 갚아서 깍아줄 때 사용하는 계정과목입니다.
여기도 에누리와 마찬가지로 받을돈에서 깍아 줄 때는 '매출할인', 줄돈을 깍아 줄 때는 '매입할인'이라는 두 개의 계정과목을 사용합니다.
그리고 판매를 할 때 깍아 줄 때는 처음 매출전표를 작성할 때 깍아 주고 실제 판매한 금액으로 적는 것이 원칙입니다.
즉 정상적으로 거래를 할 때는 우리들이 흔히 사용하는 에누리나 할인이라는 계정과목을 사용하지 않습니다.
에누리나 할인이 사용되면 계정과목이 3개(외상매출, 보통예금, 매출에누리)가 발생하기 때문에 보통 '대체전표'를 사용합니다.
(입금전표를 사용하려면 전표 2장으로 나누어 기록해야 합니다.)
■ 대체전표에는 다음과 같이 기록합니다.
■ 입출금전표를 두 장으로 분리해 처리
입출금 전표에는 계정과목 입력란이 하나 밖에 없기 때문에 아래와 같이 2장의 전표로 분리해 기록합니다.즉 첫번째 전표에는 외상매출금 전체를 받을 것으로 하고, 두번째 전표에는 '매출에누리' 비용으로 간주해 출금처리하는 것입니다.
(실제 매출에누리는 영업을 하면서 발생하는 비용 계정에 해당합니다.)
이렇게 두장으로 기록해도 합해서 보면 결국 대체전표 1장과 마찬가지가 됩니다.
차대변이 헷갈린다면 이처럼 입출금이나 매입매출 전표를 2장 사용하는 것이 더 이해가 쉬울 때가 많습니다.
이전글 : 선급금을 지급하고, 업무용 컴퓨터를 구매하다.
다음글 : 반품을 받고 환불해 주다. (새제품으로 교환해 주다)
#매출에누리 #매입에누리 #매출할인 #매입할인 #알찬회계