알찬회계 따라하며 배우기
3. [실무] 매입전표를 이용해 비용 처리하기
지금까지 입출금 전표를 이용해서 아래와 같은 비용을 기록하는 방법을 배웠습니다.
단순한 거래는 입출금 전표를 사용해도 되지만, 실무에서는 주로 매입매출전표를 사용하는 것이 일반적입니다.
매입매출 전표로 사용하는 이유는 두가지 입니다.
첫째, 입출금 전표는 부가세를 별도로 기록할 수 없습니다.
입출금 전표 예제에서 식대 5천원, 주유비 3만원, 소모품비 6천원은 부가세가 합쳐진 금액을 비용으로 처리했습니다.
물론 소소한 비용은 이렇게 부가세 포함 금액을 비용으로 처리해도 됩니다.
그러나 부가세를 따로 적으면 부가세신고 때 세액 만큼을 공제 받을 수 있습니다.
예를들어 주유비 3만원을 차량유지비 27,273원 + 부가세대급금 2,727원으로 분리해서 기록하면 부가세신고 때 2,727원을 덜 내게 됩니다.
둘째, 매입매출과 입출금을 분리하면 자금관리가 더 정확해 집니다.
사업자들은 거래처에 따라 현금판매를 하기도 하고, 외상판매.구매를 하기도 합니다.
그 중 '알찬상회'는 보통 현금 거래를 하는데, 오늘은 돈이 없다고 외상으로 가져 갔습니다.
그럼 매출전표에 기록할 때 결제방법=외상매출금으로 적어야 하는데, 알찬상회는 보통 항상 현금거래였기 때문에 실수로 그냥 결제방법=현금으로 기록했다고 칩시다.
그럼 장부상으로는 아무 문제없고 '알찬상회'가 양심껏 갚을 때 까지 알 수 없게 되고, 안 갚으면 그만큼 손해가 됩니다.
이런 실수는 쉽게 발생될 수 있고 또 나중에 찾아 내기도 힘듭니다.
이와같은 실수를 예방하는 방법이 바로 전표를 이중으로 입력해서 체크하는 것입니다.
이전 예제에서 설명한 단순한 입출금 거래도 모두 매입매출 전표에 입력하면서 결제방법=외상매출금(또는 미지급금)으로 기록하고, 입출금 전표로 외상대를 갚거나 받은 것으로 한 번 더 입력하는 것입니다.
회사의 근무환경에 따라 다르지만 보통은 낮 근무시간에는 매입매출 전표만 입력하고 저녁 마감때 혹은 다음날 아침 입출금 전표를 입력하는 방식을 많이 사용합니다.
어떤가요? 좀 더 정확해 질 것 같지 않나요?
이와 같이 현금매출이나 비용을 바로 결제 계정으로 분개하지 않고, 외상이라는 단계를 거쳐서(경과하여) 입력하는 방식을 '경과계정'을 사용한다고 표현합니다. (경과계정에 대한 자세한 설명은 여기 를 참조해 주세요.)
대기업의 회계부터도 모두 이렇게 입력합니다.
그렇지 않으면 많은 영업부서의 수많은 오고가는 자금을 제대로 관리할 수 없기 때문입니다.
그럼 이전에 입력했던 3가지 예제를 매입매출 전표로 다시 입력해 봅시다.
식대도 부가세가 포함된 금액이지만 간이영수증은 적격증빙이 아니기 때문에 부가세공제를 받지 못합니다.
그러므로 매입전표에 아래와 같이 부가세를 비우고 입력합니다.

[거래처]를 '기타매입처'로 입력했습니다.
물론 김밥천국이 단골식당이면 거래처원장에 추가하고 이 거래처를 선택해도 됩니다.
여기서는 중요 거래처가 아니고 외상 거래도 없는 곳이기에 기타매입처로 하고 상호는 적요에 적었습니다.
[계정과목]은 입출금 때와 마찬가지로 '복리후생비'입니다.
중요한 것은 현금으로 지불했지만 [결제방법]을 현금이 아니고 '미지급금'으로 기록했다는 것입니다.
바로 '경과계정'을 사용하기 위해서 입니다. (즉, 여기서는 경과계정이 미지급금이 되는 것입니다.)
현금을 지불했지만 외상(미지급금)으로 처리했기 때문에 이제 다시 출금전표를 작성해야 합니다.

여기서 중요한 것은 [계정과목]이 '복리후생비'가 아닌 '미지급금'이라는 것입니다.
왜냐하면 복리후생비는 이미 이전 매입전표에서 기록했고 지금 출금은 외상으로 처리했던 매입전표의 외상(미지급금)을 갚는 거래이기 때문입니다.
만일 여기서 다시 [계정과목]을 복리후생비로 기록한다면 복리후생비가 2배로 집계되어 버립니다.(매입전표에서 1번, 출금전표에서 1번)
즉, 입출금 전표는 (1)입출금 장부 간의 이체와 (2)외상대를 받거나 주는 두 가지 용도로 만 사용하는 것이 경과계정을 사용하는 방식의 핵심입니다.
특히 통장내역을 정리할 때 유용한데 이 방식을 이용하면 통장에 찍힌 단순한 적요와 금액만으로 원 계정이 뭘까? 고민하지 않아도 됩니다.
매입매출 전표에서 이미 계정을 다 정하고 기록하면서 결제방법을 외상매출금 또는 미지급금 같은 외상계정으로 입력해 두었으니 통장 정리를 할 때 입금전표에 대한 계정은 보통 '외상매출금/미수금'이 될 것이고, 출금전표에 대한 계정은 '미지급금/외상매입금'이 될 것입니다.
(외상매출금/미수금과 외상매입금/미지급금의 차이에 대해서는 여기 를 참조해 주세요.)
이해가 되시나요?
혹시 "세무사들은 우리 회사에 근무하지도 않으면서 어떻게 장부를 다 관리하지?" 라고 궁금해 보신 적 없나요?
바로 경과계정을 이용해서 세금계산서, 신용카드, 현금영수증과 같은 홈택스에서 조회한 내역을 모두 외상으로 일단 기록하고 나중에 통장내역 등으로 입출금을 입력하기 때문입니다.
위 거래는 다음과 같이 입력하면 됩니다.

[Tips!]
매입매출 전표에서 금액,부가세를 입력할 때 각각 계산해서 입력해도 되지만 [합계]란에 합계액을 입력하면 금액,세액에 자동으로 분리되어 입력됩니다.
[금액][세액]란을 공란으로 두고 [합계]란에 30000 을 입력하면 이것을 금액,세액으로 나뉘어 자동으로 입력됩니다.
[잠깐! 위 그림의 적요를 다시 보세요]
위 그림은 '모닝'에 기름을 넣고 부가세를 분리해 적었습니다.
그런데 만일 '소나타'였으면 위와 같이 입력하면 안됩니다. 경차가 아니면 금액=30,000 세액=0으로 해야합니다.
이유가 궁금하면 여기 를 클릭해 보세요.
[거래처]는 역시 이번에도 '기타매입처'를 사용했습니다.(회사지정 주유소이면 거래처원장을 만들어도 됩니다.)
거래계정은 '차량유지비'로 하고 결제는 여기서는 결제방법을 '삼성카드'라는 장부를 사용했습니다.
어? 지금까지 설명대로면 '미지급금'으로 해야 하는거 아닌가요?
네, 맞습니다. 그런데 이 '삼성카드'가 곧 미지급금입니다...ㅎ
장부를 만들 때 기억나지 않나요? 신용카드의 모계정이 바로 '미지급금'으로 신용카드는 미지급금 계정 중에서 신용카드 사용분 만 별도의 장부계정으로 관리하기 위해 만들어 둔 장부입니다.
알찬회계에서 '신용카드' 특수한 성격의 미지급금으로 마이너스통장과 비슷한 개념입니다.
그러므로 신용카드 결제일에 은행에서 출금될 때는 국민은행에서 마이너스통장(=신용카드장부)으로 자금을 이체해서 마이너스 잔액을 줄이는 것입니다.
예를들어 유류대 포함하여 신용카드 대금(즉 미지급금)이 다음 달에 통장에서 결제되어 나갔다면..
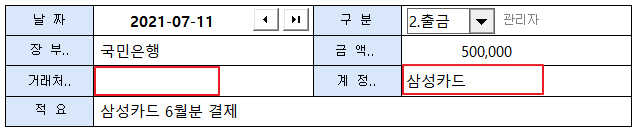
그런데 여기서 하나 주의할 점은 신용카드 결제일 출금에는 [거래처]를 지정하지 않습니다.
왜냐하면 애초 비용거래 발생시(기름을 넣을 때) 신용카드로 결제를 하면 거래처(주유소)에 외상이 아니기 때문입니다.
거래처에는 카드사가 대신 갚아주고 우리는 결제일에 카드사(즉,신용카드 장부)에 출금해 주면 됩니다.
(만일 잘못해서 거래처를 입력한다 해도 해당 거래처원장에 의미없는 입출금이 보이기는 하지만 큰 문제가 되지는 않습니다.)
체크카드는 적격증빙으로 신용카드와 동일한 영수증을 받을 수 있으므로 영수증에 부가세가 별도로 적혀 있으면 부가세공제를 받을 수 있습니다.
그런데 여기서는 공제를 받지 않는 것으로 입력하려고 합니다.
부가세를 신고할 때 매출부가세는 반드시 신고해야 하지만, 매입부가세는 안해도 됩니다.
대신 매입부가세를 원계정에 합해서 비용으로 처리해도 됩니다.
위와 같은 경우 6,000원을 금액,세액으로 나누면 금액=5,455 세액=545가 되는데, 이런 소액은 회사에 따라 부가세공제를 받지 않고 그냥 합계액 6,000원 전체를 소모품비 계정으로 처리하는 경우가 많습니다.
부가세 때 신고해서 공제받으려면 사업자번호,상호.대표자까지 정리해서 신고해야하는데 그러자니 귀찮고 양도 너무 많아서 회사마다 일정금액 이하는 전액 비용으로 처리하고 부가세에서 제외하기도 합니다.
여기서 우리회사는 1만원 미만은 전액 비용으로 처리하기로 했다면 매입전표에 다음과 같이 기록합니다.

체크카드로 결제했음에도 [결제방법]을 미지급금으로 처리했습니다.
이제 통장내역을 정리할 차례입니다.
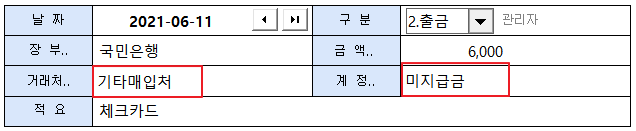
계정과목을 '미지급금'으로 하였습니다. 왜냐하면 소모품비는 이전 매입전표에서 이미 기록했기 때문입니다.
통장의 입출금 내역은 적요.입금.출금 내용 밖에 없기 때문에 조금 늦게 정리하면 자세한 내역을 기억하지 못해 어떤 계정과목으로 처리해야 할지 헷갈릴 수 있습니다.
그런데 이렇게 매입전표와 출금전표를 분리하면 통장에서 출금내역은 모두 '미지급금'으로 선택하면 됩니다.
물론 회사 업무에 따라 위와 같은 신용카드,체크카드 사용내역은 입출금 전표 1장으로 처리하는 것이 편할 수도 있습니다.
그러나 거래내역을 입력할 때 어떤 때는 출금전표를 썼다, 또 어떤 때는 매입전표를 쓰고... 일관성이 없으면 장부가 꼬이기 쉽습니다.
중요한 것은 항상 일정한 규칙과 순서로 전표를 작성하는 것입니다.
이전글 : 입출금 전표를 이용하여 거래내역 기록하기
다음글 : [실무] 매출전표로 매출내역 기록하기
#차량유지비 #신용카드 #카드결제 #알찬회계 #적요범주 #체크카드
- 식사를 하고 현금을 지불하다.
- 주유를 하고 신용카드로 결제하다.
- 소모품을 구입하고 체크카드로 결제하다.
단순한 거래는 입출금 전표를 사용해도 되지만, 실무에서는 주로 매입매출전표를 사용하는 것이 일반적입니다.
매입매출 전표로 사용하는 이유는 두가지 입니다.
첫째, 입출금 전표는 부가세를 별도로 기록할 수 없습니다.
입출금 전표 예제에서 식대 5천원, 주유비 3만원, 소모품비 6천원은 부가세가 합쳐진 금액을 비용으로 처리했습니다.
물론 소소한 비용은 이렇게 부가세 포함 금액을 비용으로 처리해도 됩니다.
그러나 부가세를 따로 적으면 부가세신고 때 세액 만큼을 공제 받을 수 있습니다.
예를들어 주유비 3만원을 차량유지비 27,273원 + 부가세대급금 2,727원으로 분리해서 기록하면 부가세신고 때 2,727원을 덜 내게 됩니다.
둘째, 매입매출과 입출금을 분리하면 자금관리가 더 정확해 집니다.
사업자들은 거래처에 따라 현금판매를 하기도 하고, 외상판매.구매를 하기도 합니다.
그 중 '알찬상회'는 보통 현금 거래를 하는데, 오늘은 돈이 없다고 외상으로 가져 갔습니다.
그럼 매출전표에 기록할 때 결제방법=외상매출금으로 적어야 하는데, 알찬상회는 보통 항상 현금거래였기 때문에 실수로 그냥 결제방법=현금으로 기록했다고 칩시다.
그럼 장부상으로는 아무 문제없고 '알찬상회'가 양심껏 갚을 때 까지 알 수 없게 되고, 안 갚으면 그만큼 손해가 됩니다.
이런 실수는 쉽게 발생될 수 있고 또 나중에 찾아 내기도 힘듭니다.
이와같은 실수를 예방하는 방법이 바로 전표를 이중으로 입력해서 체크하는 것입니다.
이전 예제에서 설명한 단순한 입출금 거래도 모두 매입매출 전표에 입력하면서 결제방법=외상매출금(또는 미지급금)으로 기록하고, 입출금 전표로 외상대를 갚거나 받은 것으로 한 번 더 입력하는 것입니다.
회사의 근무환경에 따라 다르지만 보통은 낮 근무시간에는 매입매출 전표만 입력하고 저녁 마감때 혹은 다음날 아침 입출금 전표를 입력하는 방식을 많이 사용합니다.
어떤가요? 좀 더 정확해 질 것 같지 않나요?
이와 같이 현금매출이나 비용을 바로 결제 계정으로 분개하지 않고, 외상이라는 단계를 거쳐서(경과하여) 입력하는 방식을 '경과계정'을 사용한다고 표현합니다. (경과계정에 대한 자세한 설명은 여기 를 참조해 주세요.)
대기업의 회계부터도 모두 이렇게 입력합니다.
그렇지 않으면 많은 영업부서의 수많은 오고가는 자금을 제대로 관리할 수 없기 때문입니다.
그럼 이전에 입력했던 3가지 예제를 매입매출 전표로 다시 입력해 봅시다.
■ 식사비 5,000원을 현금으로 지불했다.
이 거래는 현금으로 지불했지만 현금영수증을 받지 못하고, 간이영수증을 받았다고 가정합니다.식대도 부가세가 포함된 금액이지만 간이영수증은 적격증빙이 아니기 때문에 부가세공제를 받지 못합니다.
그러므로 매입전표에 아래와 같이 부가세를 비우고 입력합니다.
물론 김밥천국이 단골식당이면 거래처원장에 추가하고 이 거래처를 선택해도 됩니다.
여기서는 중요 거래처가 아니고 외상 거래도 없는 곳이기에 기타매입처로 하고 상호는 적요에 적었습니다.
[계정과목]은 입출금 때와 마찬가지로 '복리후생비'입니다.
중요한 것은 현금으로 지불했지만 [결제방법]을 현금이 아니고 '미지급금'으로 기록했다는 것입니다.
바로 '경과계정'을 사용하기 위해서 입니다. (즉, 여기서는 경과계정이 미지급금이 되는 것입니다.)
현금을 지불했지만 외상(미지급금)으로 처리했기 때문에 이제 다시 출금전표를 작성해야 합니다.
왜냐하면 복리후생비는 이미 이전 매입전표에서 기록했고 지금 출금은 외상으로 처리했던 매입전표의 외상(미지급금)을 갚는 거래이기 때문입니다.
만일 여기서 다시 [계정과목]을 복리후생비로 기록한다면 복리후생비가 2배로 집계되어 버립니다.(매입전표에서 1번, 출금전표에서 1번)
즉, 입출금 전표는 (1)입출금 장부 간의 이체와 (2)외상대를 받거나 주는 두 가지 용도로 만 사용하는 것이 경과계정을 사용하는 방식의 핵심입니다.
특히 통장내역을 정리할 때 유용한데 이 방식을 이용하면 통장에 찍힌 단순한 적요와 금액만으로 원 계정이 뭘까? 고민하지 않아도 됩니다.
매입매출 전표에서 이미 계정을 다 정하고 기록하면서 결제방법을 외상매출금 또는 미지급금 같은 외상계정으로 입력해 두었으니 통장 정리를 할 때 입금전표에 대한 계정은 보통 '외상매출금/미수금'이 될 것이고, 출금전표에 대한 계정은 '미지급금/외상매입금'이 될 것입니다.
(외상매출금/미수금과 외상매입금/미지급금의 차이에 대해서는 여기 를 참조해 주세요.)
이해가 되시나요?
혹시 "세무사들은 우리 회사에 근무하지도 않으면서 어떻게 장부를 다 관리하지?" 라고 궁금해 보신 적 없나요?
바로 경과계정을 이용해서 세금계산서, 신용카드, 현금영수증과 같은 홈택스에서 조회한 내역을 모두 외상으로 일단 기록하고 나중에 통장내역 등으로 입출금을 입력하기 때문입니다.
■ 차에 주유를 하고 30,000원을 신용카드로 결제하다.
이번에는 부가세를 분리해 비용을 매입전표에 기록해 봅시다.위 거래는 다음과 같이 입력하면 됩니다.
매입매출 전표에서 금액,부가세를 입력할 때 각각 계산해서 입력해도 되지만 [합계]란에 합계액을 입력하면 금액,세액에 자동으로 분리되어 입력됩니다.
[금액][세액]란을 공란으로 두고 [합계]란에 30000 을 입력하면 이것을 금액,세액으로 나뉘어 자동으로 입력됩니다.
[잠깐! 위 그림의 적요를 다시 보세요]
위 그림은 '모닝'에 기름을 넣고 부가세를 분리해 적었습니다.
그런데 만일 '소나타'였으면 위와 같이 입력하면 안됩니다. 경차가 아니면 금액=30,000 세액=0으로 해야합니다.
이유가 궁금하면 여기 를 클릭해 보세요.
[거래처]는 역시 이번에도 '기타매입처'를 사용했습니다.(회사지정 주유소이면 거래처원장을 만들어도 됩니다.)
거래계정은 '차량유지비'로 하고 결제는 여기서는 결제방법을 '삼성카드'라는 장부를 사용했습니다.
어? 지금까지 설명대로면 '미지급금'으로 해야 하는거 아닌가요?
네, 맞습니다. 그런데 이 '삼성카드'가 곧 미지급금입니다...ㅎ
장부를 만들 때 기억나지 않나요? 신용카드의 모계정이 바로 '미지급금'으로 신용카드는 미지급금 계정 중에서 신용카드 사용분 만 별도의 장부계정으로 관리하기 위해 만들어 둔 장부입니다.
알찬회계에서 '신용카드' 특수한 성격의 미지급금으로 마이너스통장과 비슷한 개념입니다.
그러므로 신용카드 결제일에 은행에서 출금될 때는 국민은행에서 마이너스통장(=신용카드장부)으로 자금을 이체해서 마이너스 잔액을 줄이는 것입니다.
예를들어 유류대 포함하여 신용카드 대금(즉 미지급금)이 다음 달에 통장에서 결제되어 나갔다면..
그런데 여기서 하나 주의할 점은 신용카드 결제일 출금에는 [거래처]를 지정하지 않습니다.
왜냐하면 애초 비용거래 발생시(기름을 넣을 때) 신용카드로 결제를 하면 거래처(주유소)에 외상이 아니기 때문입니다.
거래처에는 카드사가 대신 갚아주고 우리는 결제일에 카드사(즉,신용카드 장부)에 출금해 주면 됩니다.
(만일 잘못해서 거래처를 입력한다 해도 해당 거래처원장에 의미없는 입출금이 보이기는 하지만 큰 문제가 되지는 않습니다.)
■ 소모품을 구매하고 6,000원을 체크카드로 결제하다.
이번에는 체크카드입니다.체크카드는 적격증빙으로 신용카드와 동일한 영수증을 받을 수 있으므로 영수증에 부가세가 별도로 적혀 있으면 부가세공제를 받을 수 있습니다.
그런데 여기서는 공제를 받지 않는 것으로 입력하려고 합니다.
부가세를 신고할 때 매출부가세는 반드시 신고해야 하지만, 매입부가세는 안해도 됩니다.
대신 매입부가세를 원계정에 합해서 비용으로 처리해도 됩니다.
위와 같은 경우 6,000원을 금액,세액으로 나누면 금액=5,455 세액=545가 되는데, 이런 소액은 회사에 따라 부가세공제를 받지 않고 그냥 합계액 6,000원 전체를 소모품비 계정으로 처리하는 경우가 많습니다.
부가세 때 신고해서 공제받으려면 사업자번호,상호.대표자까지 정리해서 신고해야하는데 그러자니 귀찮고 양도 너무 많아서 회사마다 일정금액 이하는 전액 비용으로 처리하고 부가세에서 제외하기도 합니다.
여기서 우리회사는 1만원 미만은 전액 비용으로 처리하기로 했다면 매입전표에 다음과 같이 기록합니다.
이제 통장내역을 정리할 차례입니다.
계정과목을 '미지급금'으로 하였습니다. 왜냐하면 소모품비는 이전 매입전표에서 이미 기록했기 때문입니다.
통장의 입출금 내역은 적요.입금.출금 내용 밖에 없기 때문에 조금 늦게 정리하면 자세한 내역을 기억하지 못해 어떤 계정과목으로 처리해야 할지 헷갈릴 수 있습니다.
그런데 이렇게 매입전표와 출금전표를 분리하면 통장에서 출금내역은 모두 '미지급금'으로 선택하면 됩니다.
물론 회사 업무에 따라 위와 같은 신용카드,체크카드 사용내역은 입출금 전표 1장으로 처리하는 것이 편할 수도 있습니다.
그러나 거래내역을 입력할 때 어떤 때는 출금전표를 썼다, 또 어떤 때는 매입전표를 쓰고... 일관성이 없으면 장부가 꼬이기 쉽습니다.
중요한 것은 항상 일정한 규칙과 순서로 전표를 작성하는 것입니다.
이전글 : 입출금 전표를 이용하여 거래내역 기록하기
다음글 : [실무] 매출전표로 매출내역 기록하기
#차량유지비 #신용카드 #카드결제 #알찬회계 #적요범주 #체크카드