큐택스 결산 도움말
대손충당금 설정
■ 도움말 요점
- 합계전표에서 입력된 외상매출과 미수금에 대한 대손충당금계산
- 대손율에 따라 충당금액계산
- 합계전표에 기존 대손상각비가 있으면 추가로 충당할 충당금계산
- 받을어음,외상매출은 판매관리비로,미수금은 영업외비용으로 분류함
- 이 자동계산 이외의 분개는 [결산전표]에서 직접 입력
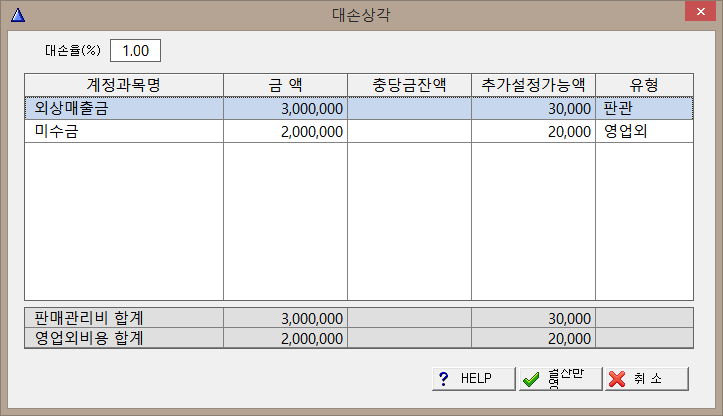
대손충당금을 계산하는 화면입니다.
'대손충당금'은 외상매출이나 어음 등의 매출채권 중 기말까지 회수하지 못하여 미회수액으로 남아 있는 것에 대해 회수가 불가능할 것으로 추정되는 금액을 비용으로 처리하기 위해 설정하는 계정으로 년말 결산작업때 반영합니다.
큐택스의 대손충당금 계산화면은 비교적 단순합니다.
합계잔액시산표에서 받을어음, 외상매출금, 단기(장기)대여금, 장기매출채권, 미수금, 미수수익 계정에 잔액이 남아 있으면 이 금액에 대해 화면 상단의 대손율을 곱해서 충당금으로 계산합니다.
이때 이미 합계시산표 상에 대손상각비가 있으면 이 금액을 차감한 금액만을 [추가설정금액]에 계산하고, [결산반영]을 누르면 아래와 같은 분개로 결산에 반영하게 됩니다.
외상매출금 대손상각 xxxx / 대손충당금 xxxx
대손율을 수정해서 재계산한 후에 다시 [결산반영]을 누르면 기존에 입력된 분개내역을 삭제되고 새로운 금액으로 반영됩니다.
#알찬회계 #결산 #대손충당금 #대손상각비
| 목차 | 제 목 |
|---|---|
| 1 | 메인화면 |
| 2 | 합계전표 |
| 3 | 쉬운결산 |
| 4 | 결산전표 |
| 5 | 이익잉여금 처분계산서 (결손금 처리계산서) |
| 6 | 감가상각 |
| 7 | 대손충당금 설정 |