회계처리 자주 묻는 질문 (FAQ)
네이버 카페에 질문해 보세요 - 김대리의 회계노트
알찬회계를 사용하면서 인사급여, 부가세, 원천세, 종합소득세, 법인세까지 직접 하고 싶다면?[김대리의 회계노트] 카페에서는 모든 경리.회계인들을 환영합니다.
할인과 에누리의 차이점
'할인'과 '에누리'는 일반적인 상거래에서는 거래하는 물건값을 깍는 용어로 사용되지만 회계에서는 다른 의미로 사용하고 있습니다.
회계에서 할인과 에누리는 매출할 때와 매입할 때로 나뉘는데, [매출할인,매입할인]은 외상대금을 약속한 예정일 보다 일직 결제하여 할인해 줄때 사용하며, [매출에누리,매입에누리]는 상품의 파손이나 하자로 외상대를 깍아 줄 때 사용하는 계정입니다.
중요한 점은 둘 다 외상매출, 외상매입 금액을 깍아 주는 용도로 사용되며, 매입매출 발생시에 상품대금을 깍아 줄 때는 공급가액(금액, 세액)을 줄여서 기록해야 합니다.
많은 분들이 '에누리'하면 물건을 살 때 값을 깍아 주는 것으로 생각을 하지만, 회계에서는 다른 의미로 사용되고 있는 점을 주의하시기 바랍니다.
예를 들어 80,300원의 상품을 외상으로 판매했는데, 거래처가 약속보다 일찍 외상대를 갚기로 하여 짜투리 300원은 받지 않기로 했다면 다음과 같이 기록합니다.
다음의 기록 예를 보면 확실하게 이해되실 겁니다.
먼저 외상매출이 일어 났을 때는...
1. 매입매출 전표에서 정상적인 외상거래로 입력합니다.
아래와 같이 입력하면 내부적인 분개는 (차) 외상매출 80,300 / (대) 매출 80,300 로 되겠죠?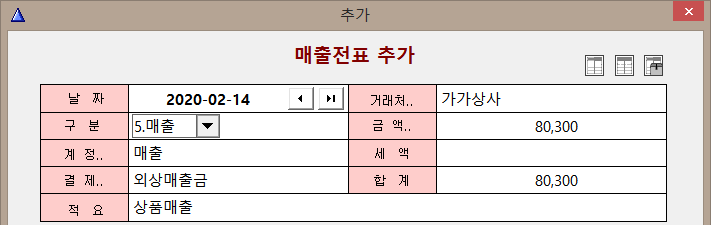
2. 대체전표에서 아래와 같이 입력을 합니다.
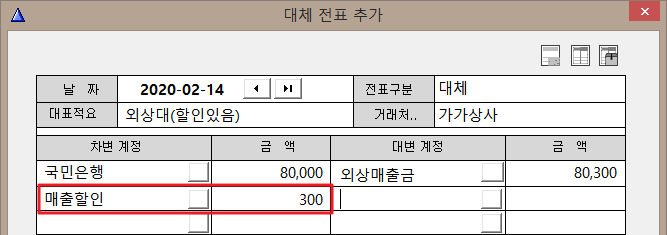
이렇게 기록하면 거래처원장에는 외상잔액이 남지 않게 될것이며, 실제 통장의 잔액도 80,000원만 입금된 것으로 기록될 것입니다.
'매입할인'도 입금/출금의 위치가 바뀔 뿐 서로 주고받는 반대의 입장이므로 매출할인의 예와 동일합니다.
매출할인/매입할인은 외상대에서 깍아주는 계정임을 잊지 마시기 바랍니다.
매출에누리, 매입에누리 역시 계정의 개념만 다를 뿐 사용방법은 할인계정과 동일합니다.